Momsafregning - bogføring af moms
Når en momsperiode afsluttes og afregnes med Skattestyrelsen, enten som kvartal- eller halvårlig, er det god praksis at overføre periodens samlede købsmoms og salgsmoms til en momsafregningskonto. Dermed nulstilles momskontiene, mens nettobeløbet samles på én konto som skyldig eller tilgodehavende moms.
Beløbet bliver stående på momsafregningskontoen, indtil det enten betales til eller tilbagebetales fra Skattestyrelsen. Det gør det lettere at afstemme momsspecifikationen, momsindberetningen og den efterfølgende banktransaktion.
Overfør (nulstil) periodens samlede købs- og salgsmoms
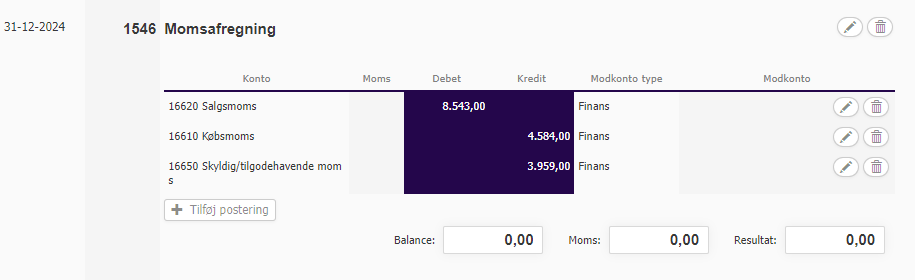
Under Rapport > Momsspecifikation kan du aflæse periodens samlede købsmoms og salgsmoms. Kontrollér, at momsbeløbene ser korrekte ud, inden de overføres fra momskontiene til momsafregningskontoen med skyldig eller tilgodehavende moms.
I eksemplet overføres 8.543 kr. i salgsmoms og 4.584 kr. i købsmoms. Salgsmoms bogføres løbende i kredit og nulstilles derfor ved at bogføre beløbet i debet. Købsmoms bogføres løbende i debet og nulstilles ved at bogføre beløbet i kredit.
Forskellen udgør 3.959 kr., som virksomheden skylder i moms. Efter overførslen er periodens købsmoms og salgsmoms nulstillet, mens det skyldige beløb fremgår af momsafregningskontoen.
Omposteringen bør altid bogføres med den sidste dato i momsperioden, som afregningen vedrører. På den måde placeres momsen i den korrekte regnskabsperiode.
Hvis købsmomsen i stedet er større end salgsmomsen, vil momsafregningskontoen vise et tilgodehavende beløb.
Bogfør betaling eller tilbagebetaling af moms
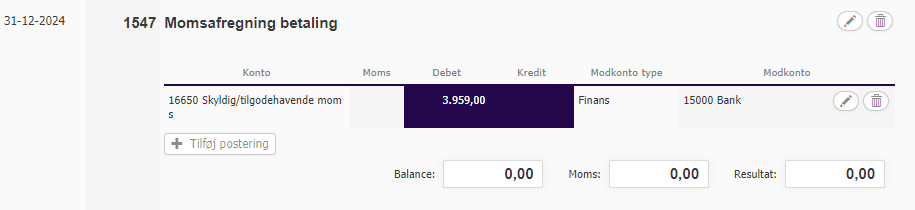
Når momsen senere betales til Skattestyrelsen, bogføres banktransaktionen på momsafregningskontoen. Betalingen kan nemt bogføres fra bankafstemningen, efter banktransaktionerne er importeret.
I eksemplet trækkes det skyldige beløb på 3.959 kr. på virksomhedens bankkonto. Betalingen kan nemt bogføres fra Bank > Bankafstemning, efter banktransaktionerne er importeret. Når betalingen er bogført, udlignes det skyldige beløb på momsafregningskontoen og kontoen går i 0.
Modtager virksomheden i stedet en tilbagebetaling af moms, bogføres indbetalingen fra Skattestyrelsen ligeledes på momsafregningskontoen.
Betalingen eller tilbagebetalingen skal bogføres på den dato, hvor beløbet faktisk fremgår af bankkontoen - ikke på momsperiodens afslutningsdato. Det er vigtigt for at bankkontoen stemmer ved årsregnskabet.